2016年中国信息安全市场现状分析及发展趋势预测
2016年,中国信息安全市场在政策驱动、技术演进与安全威胁复杂化的多重因素下,呈现出快速增长的态势。随着《网络安全法》的颁布实施以及“互联网+”战略的深入推进,政府、金融、电信、能源等关键行业对信息安全的需求持续释放,网络与信息安全软件开发成为市场增长的核心引擎之一。本文基于2016年市场数据,分析中国信息安全市场现状,并对未来发展趋势进行预测。
一、市场规模与结构
2016年中国信息安全市场规模约为516亿元人民币,同比增长约25%。其中,安全硬件市场占比约55%,安全软件市场占比约30%,安全服务市场占比约15%。网络与信息安全软件开发作为安全软件市场的关键组成部分,增速高于行业平均水平,达到约30%,主要受益于企业对终端安全、数据安全、云安全及安全管理平台的需求增长。
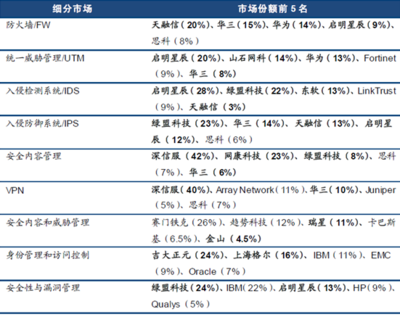
从产品结构看,防火墙、入侵检测与防御系统(IDS/IPS)、统一威胁管理(UTM)等传统硬件产品仍占据较大份额,但增速放缓;而安全软件中的身份认证与访问管理、安全性与漏洞管理、数据泄露防护(DLP)等细分领域增长显著,尤其是基于大数据和人工智能技术的安全分析平台开始崭露头角。
二、市场驱动因素
1. 政策法规环境持续优化
2016年11月,《中华人民共和国网络安全法》正式通过,确立了网络空间主权、关键信息基础设施保护、个人信息保护等基本制度,为信息安全市场提供了强有力的法律保障。等级保护2.0(征求意见稿)的出台进一步推动了政府和企业对安全产品的合规性采购。
2. 安全威胁形势严峻
2016年,网络攻击呈现规模化、组织化、产业化趋势,勒索软件、分布式拒绝服务(DDoS)攻击、数据泄露事件频发。国内多家互联网平台及金融机构遭遇安全事件,促使企业加大安全投入,尤其注重网络与信息安全软件的主动防御能力。
3. 新技术融合应用
云计算、大数据、物联网、移动互联网的快速普及,催生了新的安全需求。云安全、移动安全、工控安全等领域成为2016年市场热点,安全软件开发向平台化、服务化、智能化演进。
三、网络与信息安全软件开发特点
2016年,中国网络与信息安全软件开发呈现以下特点:一是安全能力软件化趋势明显,传统硬件厂商加速向软件定义安全转型;二是安全产品与行业应用深度融合,如金融风控安全、电信反欺诈等定制化软件需求上升;三是开源安全技术生态逐步形成,国内企业在自适应安全、威胁情报等领域推出自主产品;四是安全软件云化交付模式开始兴起,基于SaaS的安全服务受到中小企业青睐。
四、竞争格局
市场参与者主要包括综合型安全厂商、专业安全软件厂商及新兴安全创业公司。启明星辰、绿盟科技、深信服、卫士通等本土企业占据主要份额,并在网络与信息安全软件领域持续加大研发投入。外资企业如赛门铁克、迈克菲等在高端市场仍具影响力,但本土化优势逐渐减弱。360企业安全、梆梆安全等新兴企业凭借在移动安全、云安全方面的创新快速成长。
五、发展趋势预测
1. 市场规模持续高速增长
预计2017-2019年,中国信息安全市场复合增长率将保持在20%以上,到2019年市场规模有望突破900亿元。其中,网络与信息安全软件增速领先,占比逐渐提升。
2. 安全软件定义化与智能化
软件定义安全(SDS)将成为重要方向,安全能力通过软件灵活调度;人工智能与机器学习技术将广泛应用于威胁检测、异常行为分析,提升安全软件的自动化与智能化水平。
3. 云安全与工控安全成为新增长点
随着企业上云进程加快,云安全软件需求爆发;工业互联网安全政策逐步落地,工控安全软件市场将进入快速增长期。
4. 安全服务与软件融合
安全即服务(SECaaS)模式加速普及,软件与服务边界模糊,厂商向“产品+服务+运营”一体化解决方案转型。
5. 合规驱动与实战化并重
等级保护2.0、关键信息基础设施保护等法规标准落地,推动合规性安全软件采购;实战化攻防演练常态化,促使企业采购更具实战防御能力的软件产品。
六、
2016年是中国信息安全市场承前启后的关键一年,政策红利、威胁演变与技术革新共同推动市场快速发展。网络与信息安全软件开发作为产业核心环节,正朝着智能化、云化、服务化方向演进。随着网络安全法律体系完善和数字经济发展的深入,信息安全软件市场将迎来更广阔的发展空间。
如若转载,请注明出处:http://www.ooeed.com/product/2.html
更新时间:2026-10-30 02:58:33